Editor : Meilanto
4. KEUNTUNGAN PERUSAHAAN.
Mengenai gambaran umum hasil masa depan Perusahaan, saat ini kita sudah cukup terarah. Tentu saja, pendapat yang jauh lebih jelas tentang hal ini akan dapat diungkapkan kembali pada akhir tahun 1933, tetapi bahkan saat itu pun asumsi harus dibuat yang, seperti semua asumsi semacam itu, mengandung unsur spekulatif. Hanya dengan berhati-hati dalam angka-angka yang diasumsikan, kita tidak akan tertipu di masa depan mengenai harapan yang dibangun berdasarkan angka-angka tersebut. Kehati-hatian itu telah dilakukan di sini. Hanya satu hal yang diperlukan: keadaan harus menjadi lebih baik, atau lebih tepatnya tidak seburuk sekarang, jika kemungkinan untuk memperoleh kebutuhan pokok tidak ingin dibatasi terlalu ketat bagi banyak orang, dan mungkin hilang sama sekali bagi sebagian orang. Kita hanya dapat berharap dan mengharapkan bahwa periode ekonomi yang lemah ini, seperti halnya periode sebelumnya, pada akhirnya akan berakhir dalam waktu yang tidak terlalu lama. Jika tidak demikian, setiap perhitungan pada akhirnya akan gagal.
NERACA PADA AKHIR TAHUN 1932 DAN LAPORAN LABA RUGI TAHUN 1932.
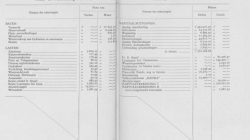
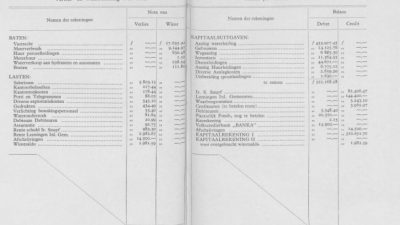
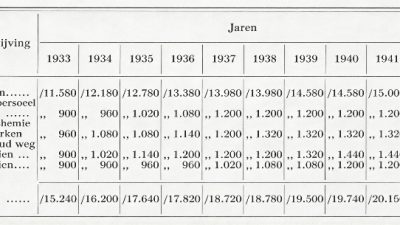
Neraca per akhir tahun 1932 (lihat Lampiran 1).
Aset tersebut terdiri dari pengeluaran modal sebagai berikut:
Pemasangan pipa air f 433,927.45
Bangunan 14.125.76
Konstruksi jalan 6.815.30
Inventaris 11.364.55
Jalur layanan 44.671
Saluran sewa 6.775.02
Biaya instalasi lain-lain 2.859,20
Manajemen Pabrik Es 1.630.-
dan untuk mengklaim: f522.168.28
Debitur (menerbitkan rekening-) (Desember 1932) f 3.348,40
Dana Lokal 20.370.-
akuntansi kas 2.15
Volkscredietbank Banka“,,14,900
38.620.55
Total f 560.788,83
Bersambung
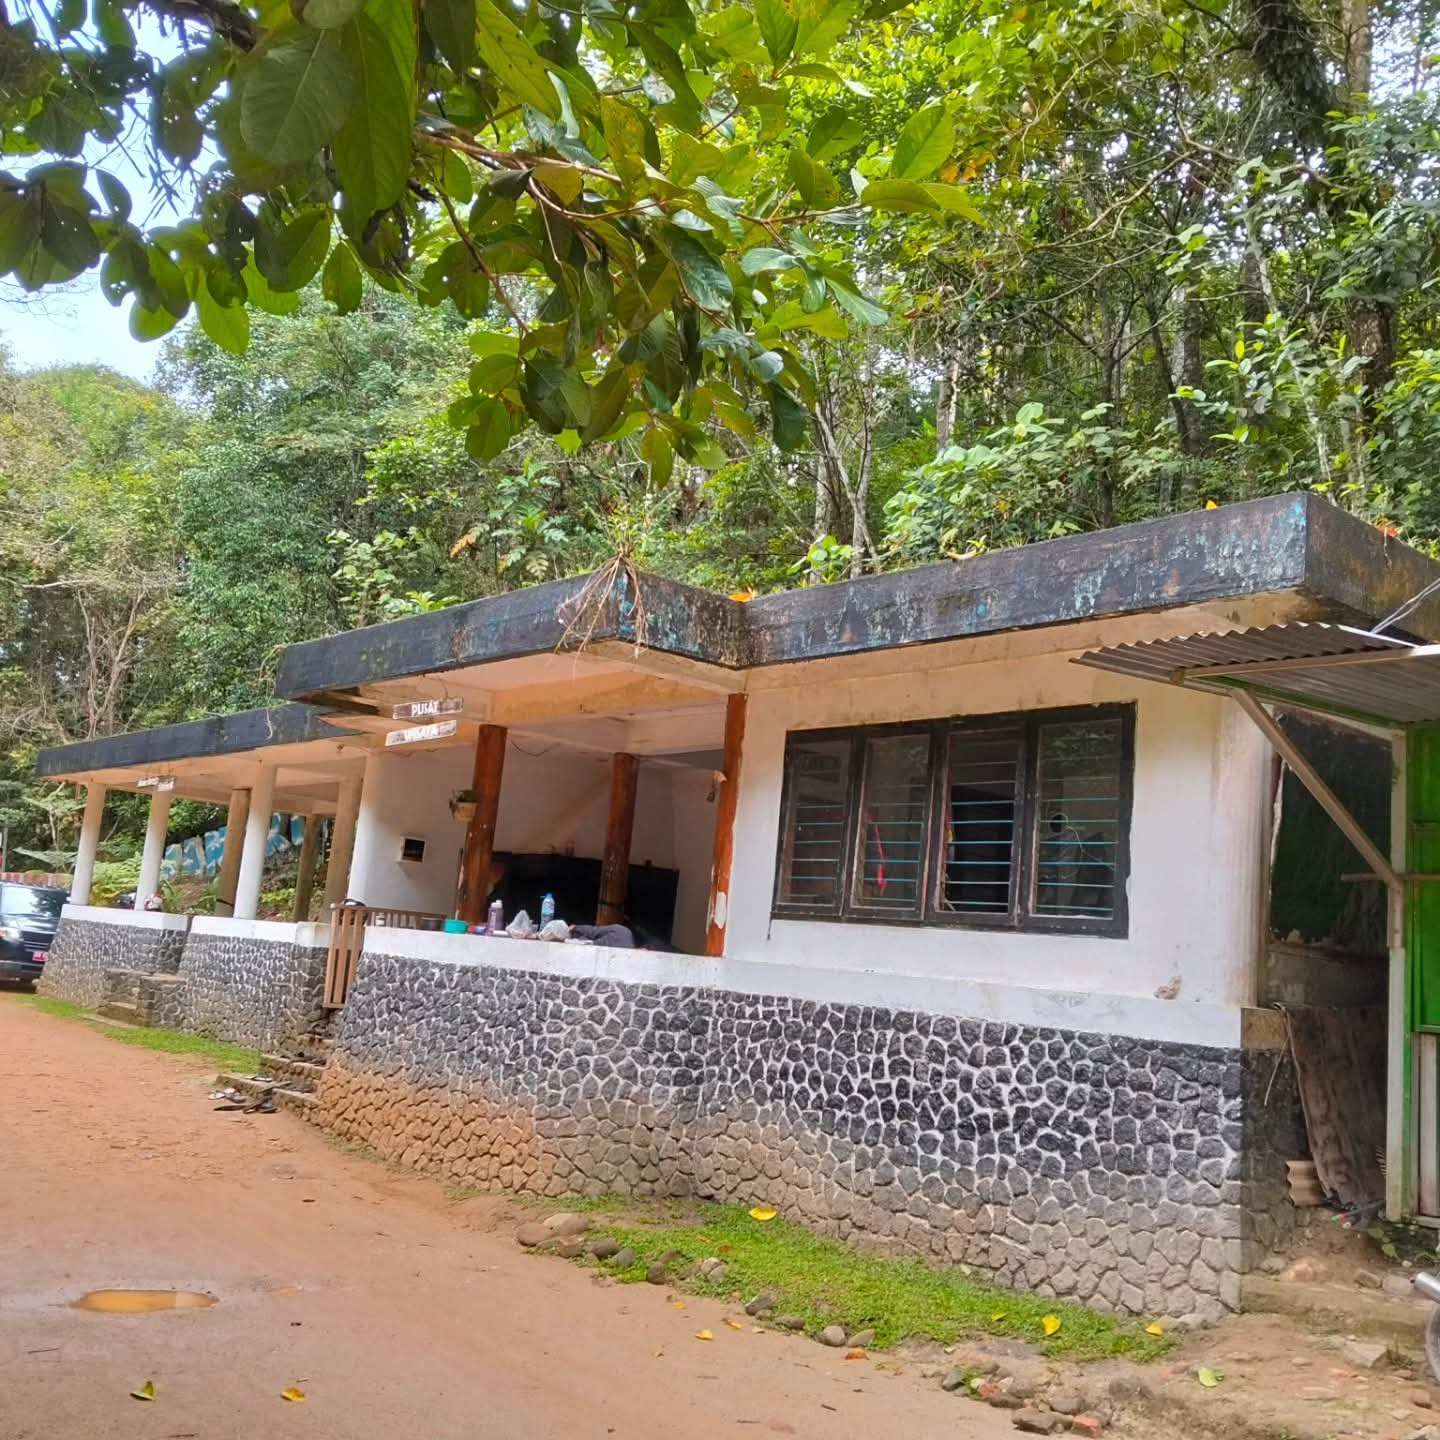
Foto : Pos Jaga PDAM Pangkalpinang di Gunung Mangkol. Dokumentasi Editor
Catatan : Naskah ini dikutip dari buku WATERLEIDINGBEDRUF PANGKAL PINANG, Tahun 1932.